


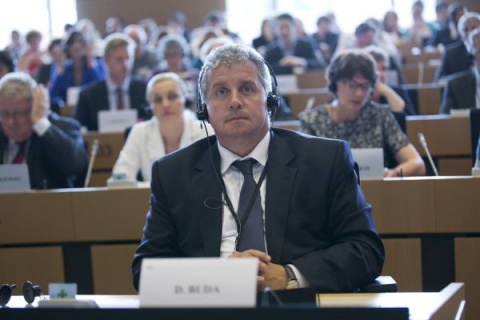
Ceea ce se întâmplă în economia internaţională este din cauza inflexibilităţii de care a dat dovadă întregul sistem bancar – din SUA până în Germania şi din Germania până în Rusia, este de părere europarlamentarul Daniel Buda.
Domnia consideră că băncile îşi merită soarta, subliniind: „Băncile nu sunt Dumnezeul economiei pe lumea asta”, potrivit Bursa.
Afirmaţiile europarlamentarului vin în contextul în care, ieri, iniţiatorii Legii dării în plată (avocatul Gheorghe Piperea şi deputatul liberal Daniel Cătălin Zamfir) au spus că proiectul iniţial al Codului Civil prevedea darea în plată, dar că, în final, acesta a fost adoptat cu modificări, în urma lobby-ului bancar. Avocatul Piperea a arătat, în cadrul unui briefing de presă, că darea în plată „nu este o invenţie a lumii moderne”, subliniind: „Darea în plată este un artefact, regăsindu-se chiar şi în proiectului Codului Civil aşa cum fusese el adoptat în Senat, în 2008.
Acesta cuprindea o reglementare care poate fi rezumată după cum urmează: «Creditorul ipotecar nu are voie să pună în executare silită decât bunul pus garanţie». De aceea se face o evaluare de cel puţin 133% a acelei garanţii, ca să fie îndestulătoare pentru bancă. Însă a început o dispută aprinsă pe marginea acestor iniţiative şi rezultatul a fost că proiectele Codului Civil şi Codului de Procedură Civilă au fost reanalizate în comisii şi au fost aprobate cu modificări, prin asumarea răspunderii de către Guvern.
În varianta adoptată, articolele respective arată că banca nu are voie să execute alte bunuri în timpul executării imobilului pus garanţie, dar după finalizarea acestui proces îl poate urmări pe debitor şi pe moştenitorii săi.
Aşadar, ambele coduri, în varianta lor iniţială, prevedeau implicit darea în plată, interzicând urmărirea silită a debitorului după vânzarea imobilului ipotecat. Dacă debitorul ar fi vrut să dea băncii în plată imobilul, atunci opoziţia băncii ar fi fost inutilă, întrucât oricum executarea silită nu i-ar fi putut procura un avantaj care să exceadă valoarea imobilului ipotecat. Cu atât mai putin, codurile nu permiteau vânzarea debitorului catre colectorul de creanţe după executarea/darea în plată a imobilului ipotecat.
Ambele coduri, în varianta iniţială, au fost scrise de un colectiv de profesori de drept, judecători, avocaţi şi notari care au fost plătiţi pentru scrierea acestor coduri de Banca Mondială (n.r. Banca Mondială a asigurat finanţarea elaborării celor două coduri).
Se poate presupune că Banca Mondială a acceptat, implicit, că principiul dării în plată era bun şi corect în 2008, doar că una accepta Banca Mondială în 2008 şi alta susţine aceeaşi Bancă Mondială în 2016.
La fel, şi poziţia Ministerului Justiţiei şi, mai nou, poziţia Guvernului, sunt, în 2016, total contradictorii cu cele din 2008. Care este motivul acestei contradicţii? Desigur: lobby-ul bancar”. Gheorghe Piperea afirmă că cele două coduri „au căpătat forma actuală la propunerea Asociaţiei Române a Băncilor”, adăugând că Parlamentul a fost determinat şi de lobby-ul Băncii Mondiale şi Fondului Monetar Internaţional şi că Executivul este vinovat prin faptul că şi-a asumat răspunderea. La momentul adoptării celor două coduri, preşedintele comisiei mixte în cadrul cărora au fost dezbătute proiectele a fost Daniel Buda, actual europarlamentar.
Referitor la modul în care s-a desfăşurat procedura, domnia sa ne-a declarat: „A fost o comisie comună alcătuită din senatori şi deputaţi şi, ca să nu se prelungească inutil discuţiile în plen, s-a adoptat prin asumarea răspunderii. A fost una dintre puţinele legi asupra cărora toate partidele au căzut de acord fără niciun fel de politicianisme.
Nu-mi aduc aminte de un lobby punctual din partea sistemului bancar, dar băncile au fost extrem de active tot timpul, agresive şi profund nedrepte, invocând mereu «sabia lui Damocles» care venea dinspre FMI. Eu le-am spus că cine ridică sabia, de sabie moare.
Din prima mea zi de mandat ca parlamentar şi până în ultima zi, timp de opt ani, băncile au fost extrem de inflexibile şi rigide. Eu am susţinut întotdeauna că circuitul banului în economie este la fel de important ca circuitul sângelui în organism. Dacă acesta se opreşte, atunci apare un deces.
Dacă apar situaţii imprevizibile în relaţia dintre debitori şi bănci, atunci pot fi luate măsuri care să-i sprijine pe debitorii în cauză”.
În ceea ce priveşte Legea dării în plată, ea este necesară, însă trebuie să conţină garanţia că nu se va abuza de această reglementare. „Băncile cu siguranţă îşi vor adapta ofertele”, a conchis domnul Buda.
Susțineți NapocaNews.ro
Într-o lume care cenzurează site-urile de editoriale și știri alternative ca NapocaNews.ro, vă rog să ne sprijiniți financiar printr-o donație pentru informații adevărate și pe românește.
Puteți face o donație prin transfer bancar:
Fundația Culturală Sarmisegetuza - Cluj
(proprietar NapocaNews.ro)
Cont IBAN: RO85BRDE130SV27532721300
👉 Preferi să donezi rapid online?
Poți sprijini NapocaNews.ro imediat folosind PayPal:

3 comentarii la “Daniel Buda: „Băncile nu sunt Dumnezeul economiei pe lumea asta””
„Each and every time a bank makes a loan (or purchases securities), new bank credit is created — new deposits — brand new money. (pp. 113 and 238)
Broadly speaking, all new money comes out of a Bank in the form of loans.
As loans are debts, then under the present system all money is debt.” (Graham F. Towers, șeful Băncii Centrale Canadiene 1934-1955)
bineinteles ca nu sant ! sant doar niste tilhari la drumul mare !
Appendix E – Money Is Created by Banks
Evidence Given by Graham Towers
Some of the most frank evidence on banking practices was given by Graham F. Towers, Governor of the Central Bank of Canada (from 1934 to 1955), before the Canadian Government’s Committee on Banking and Commerce, in 1939. Its proceedings cover 850 pages. (Standing Committee on Banking and Commerce, Minutes of Proceedings and Evidence Respecting the Bank of Canada, Ottawa, J.O. Patenaude, I.S.O., Printer to the King’s Most Excellent Majesty, 1939.) Most of the evidence quoted was the result of interrogation by Mr. “Gerry” McGeer, K.C., a former mayor of Vancouver, who clearly understood the essentials of central banking. Here are a few excerpts:
Q. But there is no question about it that banks create the medium of exchange?
Mr. Towers: That is right. That is what they are for… That is the Banking business, just in the same way that a steel plant makes steel. (p. 287)
The manufacturing process consists of making a pen-and-ink or typewriter entry on a card in a book. That is all. (pp. 76 and 238)
Each and every time a bank makes a loan (or purchases securities), new bank credit is created — new deposits — brand new money. (pp. 113 and 238)
Broadly speaking, all new money comes out of a Bank in the form of loans.
As loans are debts, then under the present system all money is debt. (p. 459)
Q. When $1,000,000 worth of bonds is presented (by the government) to the bank, a million dollars of new money or the equivalent is created?
Mr. Towers: Yes.
Q. Is it a fact that a million dollars of new money is created?
Mr. Towers: That is right.
Q. Now, the same thing holds true when the municipality or the province goes to the bank?
Mr. Towers: Or an individual borrower.
Q. Or when a private person goes to a bank?
Mr. Towers: Yes.
Q. When I borrow $100 from the bank as a private citizen, the bank makes a bookkeeping entry, and there is a $100 increase in the deposits of that bank, in the total deposits of that bank?
Mr. Towers: Yes. (p. 238)
Q. Mr. Towers, when you allow the merchant banking system to issue bank deposits which, with the practice of using the cheques as we have it in vogue today, constitutes the medium of exchange upon which I think 95 per cent of our public and private business is transacted, you virtually allow the banks to issue an effective substitute for money, do you not?
Mr. Towers: The bank deposits are actual money in that sense, yes.
Q. In that sense they are actual money, but, as a matter of fact, they are not actual money but credit, bookkeeping accounts, which are used as a substitute for money?
Mr. Towers: Yes.
Q. Then we authorize the banks to issue a substitute for money?
Mr. Towers: Yes, I think that is a very fair statement of banking. (p. 285)
Q. 12 per cent of the money in use in Canada is issued by the Government through the Mint and the Bank of Canada, and 88 per cent is issued by the merchant banks of Canada on the reserves issued by the Bank of Canada?
Mr. Towers: Yes.
Q. But if the issue of currency and money is a high prerogative of government, then that high prerogative has been transferred to the extent of 88 per cent from the Government to the merchant banking system?
Mr. Towers: Yes. (p. 286)
Q. Will you tell me why a government with power to create money, should give that power away to a private monopoly, and then borrow that which parliament can create itself, back at interest, to the point of national bankruptcy?
Mr. Towers: If parliament wants to change the form of operating the banking system, then certainly that is within the power of parliament. (p. 394)
Q. So far as war is concerned, to defend the integrity of the nation, there will be no difficulty in raising the means of financing, whatever those requirements may be?
Mr. Towers: The limit of the possibilities depends on men and materials.
Q. And where you have an abundance of men and materials, you have no difficulty, under our present banking system, in putting forth the medium of exchange that is necessary to put the men and materials to work in defence of the realm?
Mr. Towers: That is right. (p. 649)
Q. Would you admit that anything physically possible and desirable, can be made financially possible?
Mr. Towers: Certainly. (p. 771)