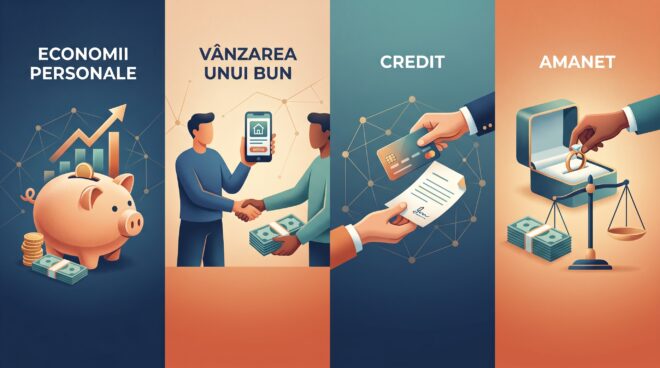
O nevoie urgentă de bani poate fi rezolvată prin mecanisme diferite. Poți folosi economiile existente, poți vinde un bun, poți contracta un credit sau poți solicita un împrumut garantat la o casă de amanet.
Alegerea depinde de suma necesară, cât de repede ai nevoie de bani, perioada în care poți rambursa, costul total și bunurile pe care le deții. Fiecare variantă schimbă în alt fel relația ta cu banii și cu bunurile personale.
Important: Compară suma totală pe care o vei plăti, termenul, obligațiile contractuale și posibilitatea de a recupera bunul. Valoarea unei soluții se vede în raport cu situația ta concretă.
Patru forme de acces la lichiditate
| Variantă | Cum funcționează | Bun sau garanție | Cost și durată | Când poate fi utilă |
| Economii personale | Folosești banii deja disponibili într-un cont sau în numerar. | Nu este implicat niciun bun. | Nu există cost de creditare, însă rezerva personală scade. | Când ai economii suficiente și vrei să eviți un contract de finanțare. |
| Vânzarea unui bun | Transferi proprietatea asupra obiectului și primești o sumă de bani. | Bunul trece la cumpărător. | Nu ai rambursare, însă suma depinde de valoarea de piață și de oferta cumpărătorului. | Când obiectul nu mai este necesar și nu dorești o obligație de plată ulterioară. |
| Credit | Primești o sumă și o rambursezi conform contractului semnat cu creditorul. | Poate exista sau nu o garanție, în funcție de produs. | Costurile totale și durata diferă în funcție de creditor și tipul de credit. | Când ai nevoie de o sumă mai mare sau de o perioadă mai lungă de rambursare. |
| Amanet | Primești un împrumut garantat cu un bun evaluat înainte de contractare. | Bunul rămâne garanție până la rambursarea obligațiilor. | Contractul stabilește perioada, comisionul, scadența și prelungirea. | Când ai un bun eligibil, ai nevoie de bani într-un timp scurt și ai o sursă clară pentru rambursare. |
Economiile personale
Economiile îți permit să acoperi o cheltuială folosind bani pe care îi ai deja. Procesul este direct și nu implică evaluarea unui bun, semnarea unui contract de credit sau plata unui comision de finanțare.
Limita este suma disponibilă. Dacă folosești o parte importantă din rezervă, vei avea mai puțini bani pentru situații neprevăzute. De aceea, înainte să retragi economiile, este util să păstrezi o sumă pentru cheltuieli esențiale și urgențe.
Economiile pot fi potrivite pentru o cheltuială cunoscută, cu valoare moderată, atunci când rezerva rămâne suficientă după plată.
Vânzarea unui bun
Prin vânzare, transformi direct un obiect în bani și transferi proprietatea către cumpărător. După finalizarea tranzacției, bunul nu mai face parte din patrimoniul tău și recuperarea lui depinde de un nou acord cu persoana care l-a cumpărat.
Suma obținută depinde de material, stare, autenticitate, cererea de pe piață și interesul cumpărătorului. La bijuteriile din aur, evaluarea poate ține cont de gramajul eligibil și de puritate. Manopera, designul sau prețul plătit la cumpărare pot avea o influență redusă asupra sumei oferite ulterior.
Vânzarea poate fi potrivită când obiectul nu are o valoare sentimentală importantă, nu mai este folosit și vrei să elimini obligația unei rambursări.
Creditul
Un credit presupune primirea unei sume și rambursarea acesteia în condițiile prevăzute în contract. În funcție de produs, pot fi analizate veniturile, istoricul financiar, gradul de îndatorare, garanțiile și perioada aleasă.
Înainte de semnare, verifică suma totală de plată, dobânda, comisioanele, scadențele, consecințele întârzierii și condițiile pentru rambursarea anticipată. O perioadă mai lungă poate reduce suma plătită lunar, dar poate crește costul total al finanțării.
Creditul poate fi luat în calcul pentru o sumă mai mare sau pentru o nevoie care necesită timp de rambursare. Venitul lunar și capacitatea de plată trebuie evaluate realist, inclusiv în cazul unor cheltuieli neprevăzute.
Amanetul
O casă de amanet acordă un împrumut pe baza unui bun adus drept garanție. Obiectul este evaluat, se stabilește suma disponibilă, iar condițiile sunt înscrise în contract. După rambursarea obligațiilor, bunul poate fi recuperat conform termenilor contractuali.
În cazul aurului, evaluarea poate include greutatea, puritatea și separarea componentelor care nu reprezintă metal prețios. Greutatea brută a unei bijuterii poate include pietre, închizători, arcuri sau alte elemente. Pentru calcul este relevant gramajul eligibil, după scăderea acestor componente.
Marcajele precum 585, 750 sau 916 oferă un punct de pornire pentru identificarea purității, însă testarea fizică rămâne importantă. O evaluare clară ar trebui să explice separat greutatea, puritatea și suma oferită.
Ce este, concret, o casă de amanet?
Casa de amanet este o instituție care oferă finanțare pe termen scurt, garantată cu bunuri. Clientul primește o sumă în baza obiectului evaluat și are obligația de a rambursa suma și costurile prevăzute în contract pentru a recupera bunul.
În România, casele de amanet apar în categoria instituțiilor financiare nebancare înscrise în Registrul de evidență gestionat de Banca Națională a României. BNR precizează că înscrierea caselor de amanet în acest registru are rol de evidență. Registrul este un reper pentru identificarea entității, iar oferta și costul contractului trebuie analizate separat.
La TEZAUR, informațiile publice indică o perioadă de până la 30 de zile, cu posibilitate de prelungire. Înainte de semnare, verifică termenul aplicabil contractului tău, comisionul, data scadenței și costul prelungirii.
Cum funcționează o casă de amanet?
Interacțiunea poate fi înțeleasă printr-un flux simplu:
- Bunul: prezinți obiectul pe care vrei să îl folosești drept garanție.
- Evaluarea: specialistul verifică autenticitatea, starea, greutatea, puritatea și componentele eligibile.
- Oferta: primești suma disponibilă și informațiile despre costurile contractuale.
- Contractul: documentul stabilește suma împrumutată, perioada, comisionul, scadența, prelungirea și condițiile de recuperare.
- Primirea banilor: după acceptarea condițiilor și semnarea documentelor, primești suma stabilită.
- Rambursarea: achiți suma datorată și costurile aferente în termenul prevăzut.
- Recuperarea bunului: după îndeplinirea obligațiilor, bunul îți este restituit conform contractului.
Dacă obligațiile nu sunt îndeplinite până la scadență sau în perioada de amânare prevăzută, bunul poate intra în procedura de valorificare menționată în contract. Acest aspect trebuie înțeles înainte să accepți împrumutul.
Când poate fi util amanetul?
Amanetul poate fi luat în calcul pentru o nevoie temporară de lichiditate, atunci când deții un bun eligibil și ai o sursă realistă pentru rambursare. Exemplele pot include o cheltuială medicală, o reparație urgentă sau o plată care trebuie făcută înainte de încasarea unui venit.
Valoarea bunului și suma împrumutată trebuie raportate la situația ta financiară. O ofertă mai mare poate însemna și un cost total mai mare. Dacă rambursarea este incertă, riscul asupra bunului trebuie analizat cu atenție, mai ales când obiectul are valoare sentimentală.
În cazul serviciilor la distanță, verifică procedura de transport, documentele solicitate, asigurarea bunului, costurile de retur și modul în care primești oferta finală după evaluarea fizică.
Vânzare vs. amanet: ce se schimbă pentru proprietar?
La vânzare, primești bani și transferi definitiv bunul. Tranzacția se încheie fără o obligație de rambursare, însă obiectul nu mai poate fi recuperat ca proprietate personală.
La amanet, primești un împrumut, iar bunul rămâne garanție pe durata contractului. Recuperarea este posibilă după achitarea sumei și a costurilor prevăzute. Dacă rambursarea nu are loc în termenele contractuale, bunul poate fi valorificat.
Alegerea depinde de valoarea sentimentală a obiectului, sursa de rambursare și preferința ta pentru o tranzacție definitivă sau pentru păstrarea unei posibilități de recuperare.
Ce merită verificat înainte de semnare?
- Suma netă primită: verifică exact cât intră în posesia ta.
- Costul total: solicită suma necesară pentru închiderea contractului la scadență.
- Comisionul: citește modul de calcul și perioada pentru care se aplică.
- Scadența: notează data exactă și modalitatea de plată.
- Prelungirea: verifică dacă este disponibilă, în ce condiții și cu ce cost.
- Rambursarea anticipată: citește procedura și costurile aplicabile.
- Perioada de amânare: verifică ce se întâmplă după scadență.
- Bunul evaluat: cere detalii despre greutatea eligibilă, puritate și eventualele deduceri.
Compară întotdeauna aceeași sumă împrumutată și aceeași perioadă. Un procent zilnic sau o sumă oferită pe gram nu arată singure costul final al contractului.
Reper pentru verificare: pentru cadrul instituțional, consultă informațiile publice ale Băncii Naționale a României despre Registrul de evidență al instituțiilor financiare nebancare. Pentru condițiile concrete, folosește contractul și documentele actuale ale operatorului ales.
Amanetul este una dintre formele de acces la lichiditate. Poate fi potrivit într-o situație temporară, cu un bun eligibil și o sursă clară de rambursare. Economiile, vânzarea și creditul pot avea un rol mai potrivit în alte contexte.
Înainte să iei o decizie, compară suma totală, durata, costurile și consecințele pentru bunul folosit. O alegere informată pornește de la situația ta financiară și de la termenii contractului pe care urmează să îl semnezi.
Întrebări frecvente despre casa de amanet și accesul la lichiditate în 2026
Cum funcționează o casă de amanet?
O casă de amanet oferă un împrumut pe termen scurt, garantat cu un bun. Aduci obiectul, acesta este evaluat, primești o ofertă și semnezi un contract dacă accepți condițiile. Documentul stabilește suma, perioada, comisionul, scadența și regulile de prelungire. La rambursare, recuperezi bunul. Dacă obligațiile nu sunt respectate în termenul contractual și în perioada de amânare, bunul poate intra în procedura de valorificare prevăzută în contract.
Care este diferența dintre vânzarea unui bun și amanet?
Prin vânzare, transferi definitiv proprietatea asupra obiectului și primești o sumă de bani fără obligație de rambursare. Prin amanet, folosești bunul drept garanție pentru un împrumut și păstrezi posibilitatea de a-l recupera după achitarea sumei datorate și a costurilor contractuale. Alegerea depinde de valoarea sentimentală a obiectului, capacitatea de rambursare și nevoia de a păstra sau de a încheia definitiv legătura cu bunul.
Ce se evaluează la o bijuterie din aur?
Evaluarea poate include puritatea, greutatea și starea obiectului. Pentru calculul sumei, se urmărește gramajul eligibil, după separarea pietrelor, închizătorilor și a altor componente care nu reprezintă aur. Marcajele precum 585, 750 și 916 indică o anumită puritate, însă verificarea fizică este importantă pentru confirmare. Valoarea finală poate depinde și de tipul tranzacției și de condițiile comerciale aplicabile.
Ce costuri trebuie comparate înainte de un contract de amanet?
Verifică suma totală necesară pentru închiderea contractului, comisionul aplicat, durata, data scadenței și costul unei eventuale prelungiri. Citește și regulile pentru rambursarea anticipată, perioada de amânare și recuperarea bunului. Compară contracte pentru aceeași sumă și aceeași perioadă. Suma primită pe loc sau procentul zilnic nu oferă singure imaginea completă asupra costului final.
Ce se întâmplă dacă împrumutul nu este rambursat la timp?
Consecințele depind de termenii contractului și de perioada de amânare prevăzută. Dacă obligațiile rămân neachitate după aceste termene, casa de amanet poate începe procedura de valorificare a bunului folosit drept garanție. Pentru obiectele cu valoare sentimentală, riscul trebuie analizat înainte de contractare. Notează scadența, cere explicații despre prelungire și păstrează documentele primite la semnare.
NapocaNews,Sursa foto: Magnific.com
Susțineți NapocaNews.ro
Într-o lume care cenzurează site-urile de editoriale și știri alternative ca NapocaNews.ro, vă rog să ne sprijiniți financiar printr-o donație pentru informații adevărate și pe românește.
Puteți face o donație prin transfer bancar:
Fundația Culturală Sarmisegetuza - Cluj
(proprietar NapocaNews.ro)
Cont IBAN: RO85BRDE130SV27532721300
👉 Preferi să donezi rapid online?
Poți sprijini NapocaNews.ro imediat folosind PayPal: